一、引言
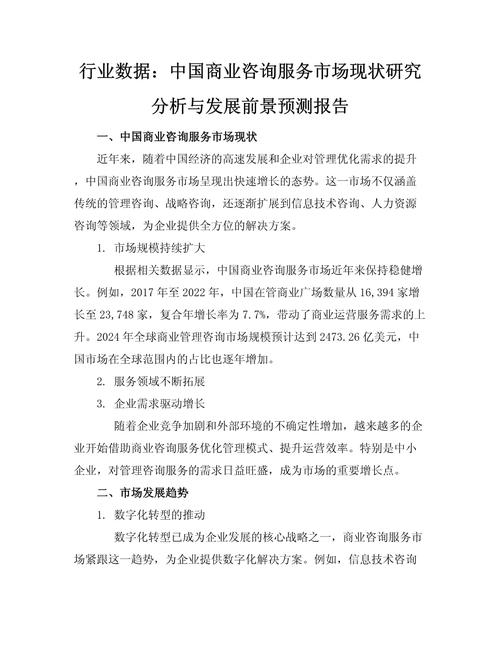
商业咨询服务是现代服务业的重要组成部分,其中企业管理咨询占据核心地位。随着中国经济由高速增长转向高质量发展,企业面临转型升级、数字化变革、全球化竞争等多重挑战,对专业管理咨询的需求日益增长。本报告基于行业数据,分析中国企业管理咨询市场的现状,并对未来发展前景进行预测。
二、中国企业管理咨询市场现状
1. 市场规模与增长
中国企业管理咨询市场保持稳健增长。据行业统计,2022年市场规模已超过2000亿元人民币,2018-2022年复合年增长率约为12%。尽管受到宏观经济波动和疫情影响,但企业对于战略、运营、人力资源、信息化等咨询需求依然强劲,市场韧性较强。
2. 市场结构
- 服务类型:战略咨询、运营咨询、人力资源咨询、财务咨询、信息化咨询、营销咨询等。其中,战略与运营咨询占比最大,约40%;信息化与数字化转型咨询增长最快。
- 客户群体:大型国有企业、民营企业、外资企业、政府机构及中小企业。国企和大型民企是主要需求方,但中小企业咨询需求逐渐上升。
- 竞争格局:市场呈现“外资领先、本土崛起”的格局。国际巨头(如麦肯锡、波士顿咨询、贝恩等)在高端市场占据优势;本土咨询机构(如和君咨询、正略咨询、华夏基石等)凭借对中国市场的深刻理解和灵活服务,在中低端市场及特定行业形成竞争力。
3. 主要驱动因素
- 经济转型:产业升级、创新驱动需要管理咨询提供智力支持。
- 数字化转型:企业数字化、智能化转型需求迫切,催生大量IT咨询与管理融合服务。
- 政策支持:国家鼓励现代服务业发展,为咨询行业创造良好环境。
- 全球化:企业“走出去”需要跨境战略、风险管理等咨询。
4. 面临挑战
- 同质化竞争:部分本土咨询机构服务模式雷同,缺乏差异化。
- 人才短缺:高端咨询人才不足,尤其是具备行业深度和数字化技能的复合型人才。
- 客户需求多变:企业对咨询成果的落地性和ROI要求提高,对咨询机构提出更高要求。
- 国际竞争压力:外资咨询机构凭借品牌和方法论优势,挤压本土机构成长空间。
三、发展趋势
- 数字化转型咨询成为热点:随着人工智能、大数据、云计算等技术的应用,企业数字化转型咨询需求将持续爆发。
- 垂直行业深耕:咨询机构将更加专注于特定行业(如医疗、金融、制造),提供深度定制化服务。
- 本土咨询机构崛起:借助对本土市场的洞察和成本优势,本土咨询机构有望在中小企业和细分领域扩大份额。
- 合作与生态化:咨询机构与科技公司、高校、投资机构等合作,构建服务生态。
- 效果导向收费模式:从按项目收费向按效果收费转变,强调咨询价值落地。
四、发展前景预测
预计2023-2028年,中国企业管理咨询市场将保持10%-15%的年均增长率,到2028年市场规模有望突破4000亿元人民币。其中:
- 数字化转型咨询:占比将从目前的15%提升至30%以上,成为最大细分市场。
- 本土机构市场份额:有望从当前的40%提升至50%以上,尤其在中小企业市场。
- 行业集中度:将有所提高,头部机构通过并购整合扩大规模。
五、结论与建议
中国企业管理咨询市场前景广阔,但竞争加剧。对于咨询机构而言,应:
- 加强数字化能力建设,开发智能化咨询工具。
- 深耕垂直行业,打造差异化优势。
- 注重人才培养与引进,建立高端智库。
- 强化效果导向,提升咨询成果的可量化价值。
- 积极拓展中小企业市场,提供模块化、低成本服务。
对于企业客户,建议:
- 明确咨询需求,选择匹配的咨询机构。
- 深度参与咨询过程,确保方案落地。
- 建立长期合作关系,而非一次性交易。
中国企业管理咨询行业正处在转型升级的关键期,机遇与挑战并存,未来发展空间巨大。